Úvod Areál Dřevostavby Větší dřevostavba 5+kk Menší dřevostavba 4+kk Financování Aktuality Proč právě zde Váš průvodce Kontaktujte mě
Pro vážné zájemce

Financování vašeho
druhého domova

Dřevostavbu v Malé Moravě financujete investiční hypotékou. Banka pokryje typicky až 70 % hodnoty nemovitosti, vy uhradíte zhruba 30 % z vlastních zdrojů. Pomůžeme s výběrem banky i s podáním žádosti.

Informace na této stránce mají pouze obecný informativní charakter. Nejedná se o nabídku spotřebitelského úvěru ani o zprostředkování úvěru ve smyslu zákona č. 257/2016 Sb. Pro konkrétní podmínky financování doporučujeme obrátit se na zprostředkovatele úvěru registrovaného u České národní banky.

4,3–6,3 % Úroková sazba
70 % LTV maximum
30 let Splatnost
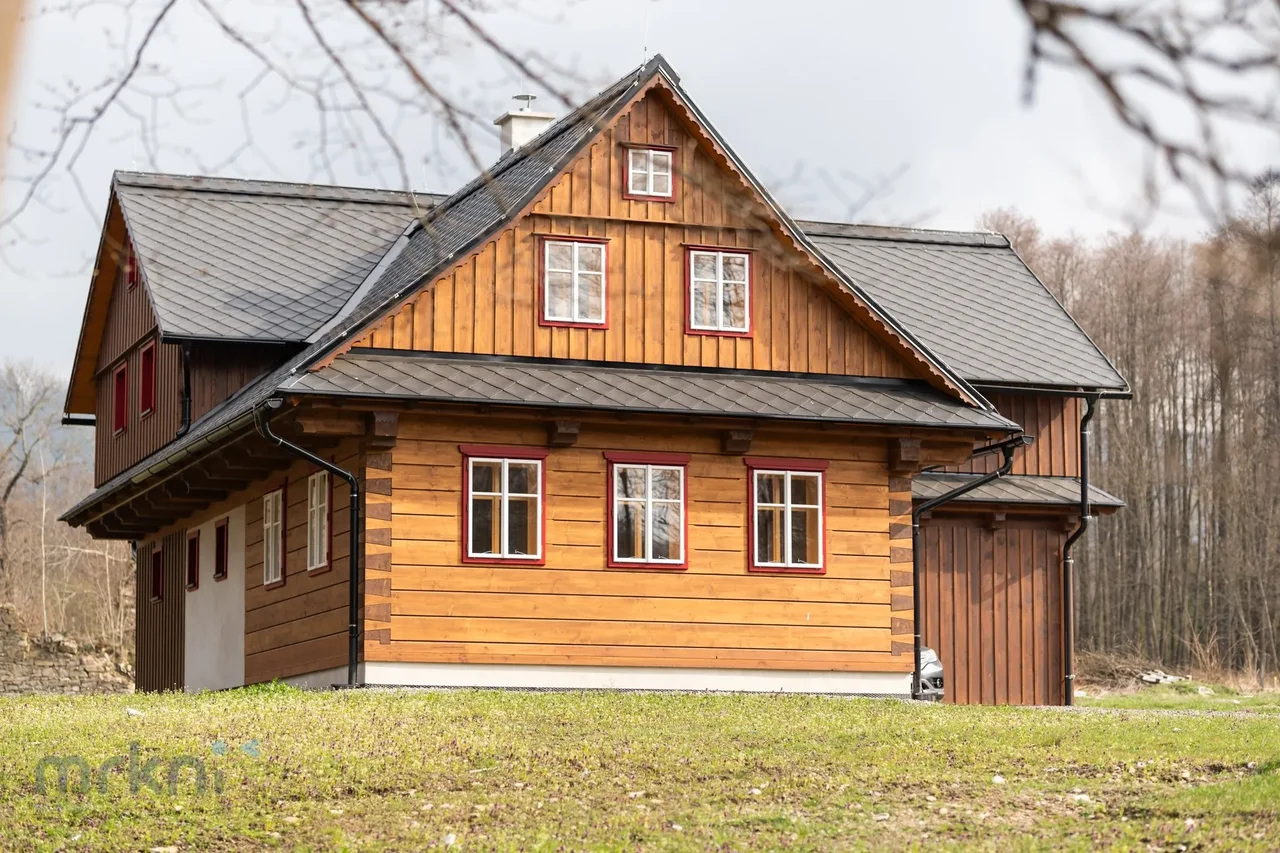
Vzorová dřevostavba v Malé Moravě
Investiční hypotéka schválená Postupné čerpání podle stavby
Klíčové parametry

Hypotéka v číslech

4,3–6,3 % Úroková sazba

Orientační rozmezí sazby investiční hypotéky podle aktuálních nabídek bank.

70 % LTV (max)

Banka standardně financuje do 70 % hodnoty nemovitosti.

30 let Splatnost

Maximální doba splatnosti u investičního úvěru.

30 % Akontace

Vlastní zdroje na zahájení výstavby dřevostavby.

Spočítejte si

Kolik bude vaše splátka

Vyberte dřevostavbu nebo zadejte vlastní cenu, nastavte LTV, dobu splatnosti a úrokovou sazbu. Splátku počítáme jako anuitu po dočerpání úvěru.

10 490 000 Kč
5 mil.20 mil.
70 %
30 % (vyšší akontace)70 % (max)
30 let
5 let30 let (max)
5,3 %
4,3 %6,3 %
Měsíční splátka 40 776 Kč
Výše hypotéky 7 343 000 Kč
Vlastní zdroje (akontace) · 30 % 3 147 000 Kč
Celkem zaplatíte za úvěr 14 679 367 Kč
Z toho úroky 7 336 367 Kč

Orientační výpočet anuitní splátky. Skutečné podmínky závisí na bonitě a schválení banky. Během postupného čerpání platíte pouze úroky z čerpané části, plná splátka začíná po dočerpání úvěru. Kalkulace nezahrnuje poplatky banky, odhad ani pojištění nemovitosti.

Postup

Jak postupné čerpání funguje

Banka neuvolňuje celou částku najednou. Hypotéka se čerpá postupně podle průběhu výstavby
a aktuální hodnoty nemovitosti, každá další tranše až po kontrole dokončené etapy.

  1. Schválení hypotéky

    Banka schválí celkový rámec úvěru a stanoví podmínky čerpání podle vaší situace.

  2. Akontace 30 %

    Z vlastních zdrojů uhradíte zhruba 30 % ceny, slouží k zahájení výstavby.

  3. Tranše podle stavby

    Banka uvolňuje další finance postupně podle průběhu výstavby a aktuální hodnoty nemovitosti.

  4. Kontrola a uvolnění

    Po dokončení každé etapy proběhne kontrola a uvolnění další tranše až do plné výše úvěru.

Příprava

Co banka bude chtít vidět

Většinu dokumentů zvládnete za pár dní. Připravte si je dopředu a schvalovací proces tím rychle posunete.

Doklady totožnosti

Občanský průkaz a druhý doklad (řidičský průkaz nebo cestovní pas).

Potvrzení o příjmech

U zaměstnance potvrzení od mzdové, u OSVČ daňová přiznání za poslední 2 roky.

Výpisy z registrů

BRKI a NRKI, registry úvěrů. Standardně si je banka stáhne sama.

Doklady k pozemku

List vlastnictví, kupní nebo rezervační smlouva, případně doklad o přístupu.

Projekt a rozpočet

Projektová dokumentace ke stavbě a položkový rozpočet pro odhad banky.

Vlastní zdroje

Doložení akontace, výpis z účtu, smlouva o prodeji nemovitosti apod.

Konzultace v Šumperku

Hypotéku vyřídíme u nás

Investiční hypotéku pro vaši dřevostavbu vyřídí náš partner Filip Schwarzer v naší šumperské pobočce. Žádné běhání po bankách, vše dohodneme na jednom místě.

Filip má dlouholeté zkušenosti s investičními hypotékami a financováním developerských projektů. Konkrétní podmínky probereme společně podle vaší situace.

Položkový rozpočet poskytuje Dřevotes s.r.o., realizační firma s 30 lety zkušeností. Konkrétní rozpočty pro větší i menší dřevostavbu připravíme na vyžádání.

Filip Schwarzer, hypoteční konzultant
Filip Schwarzer Hypoteční konzultant · Šumperk