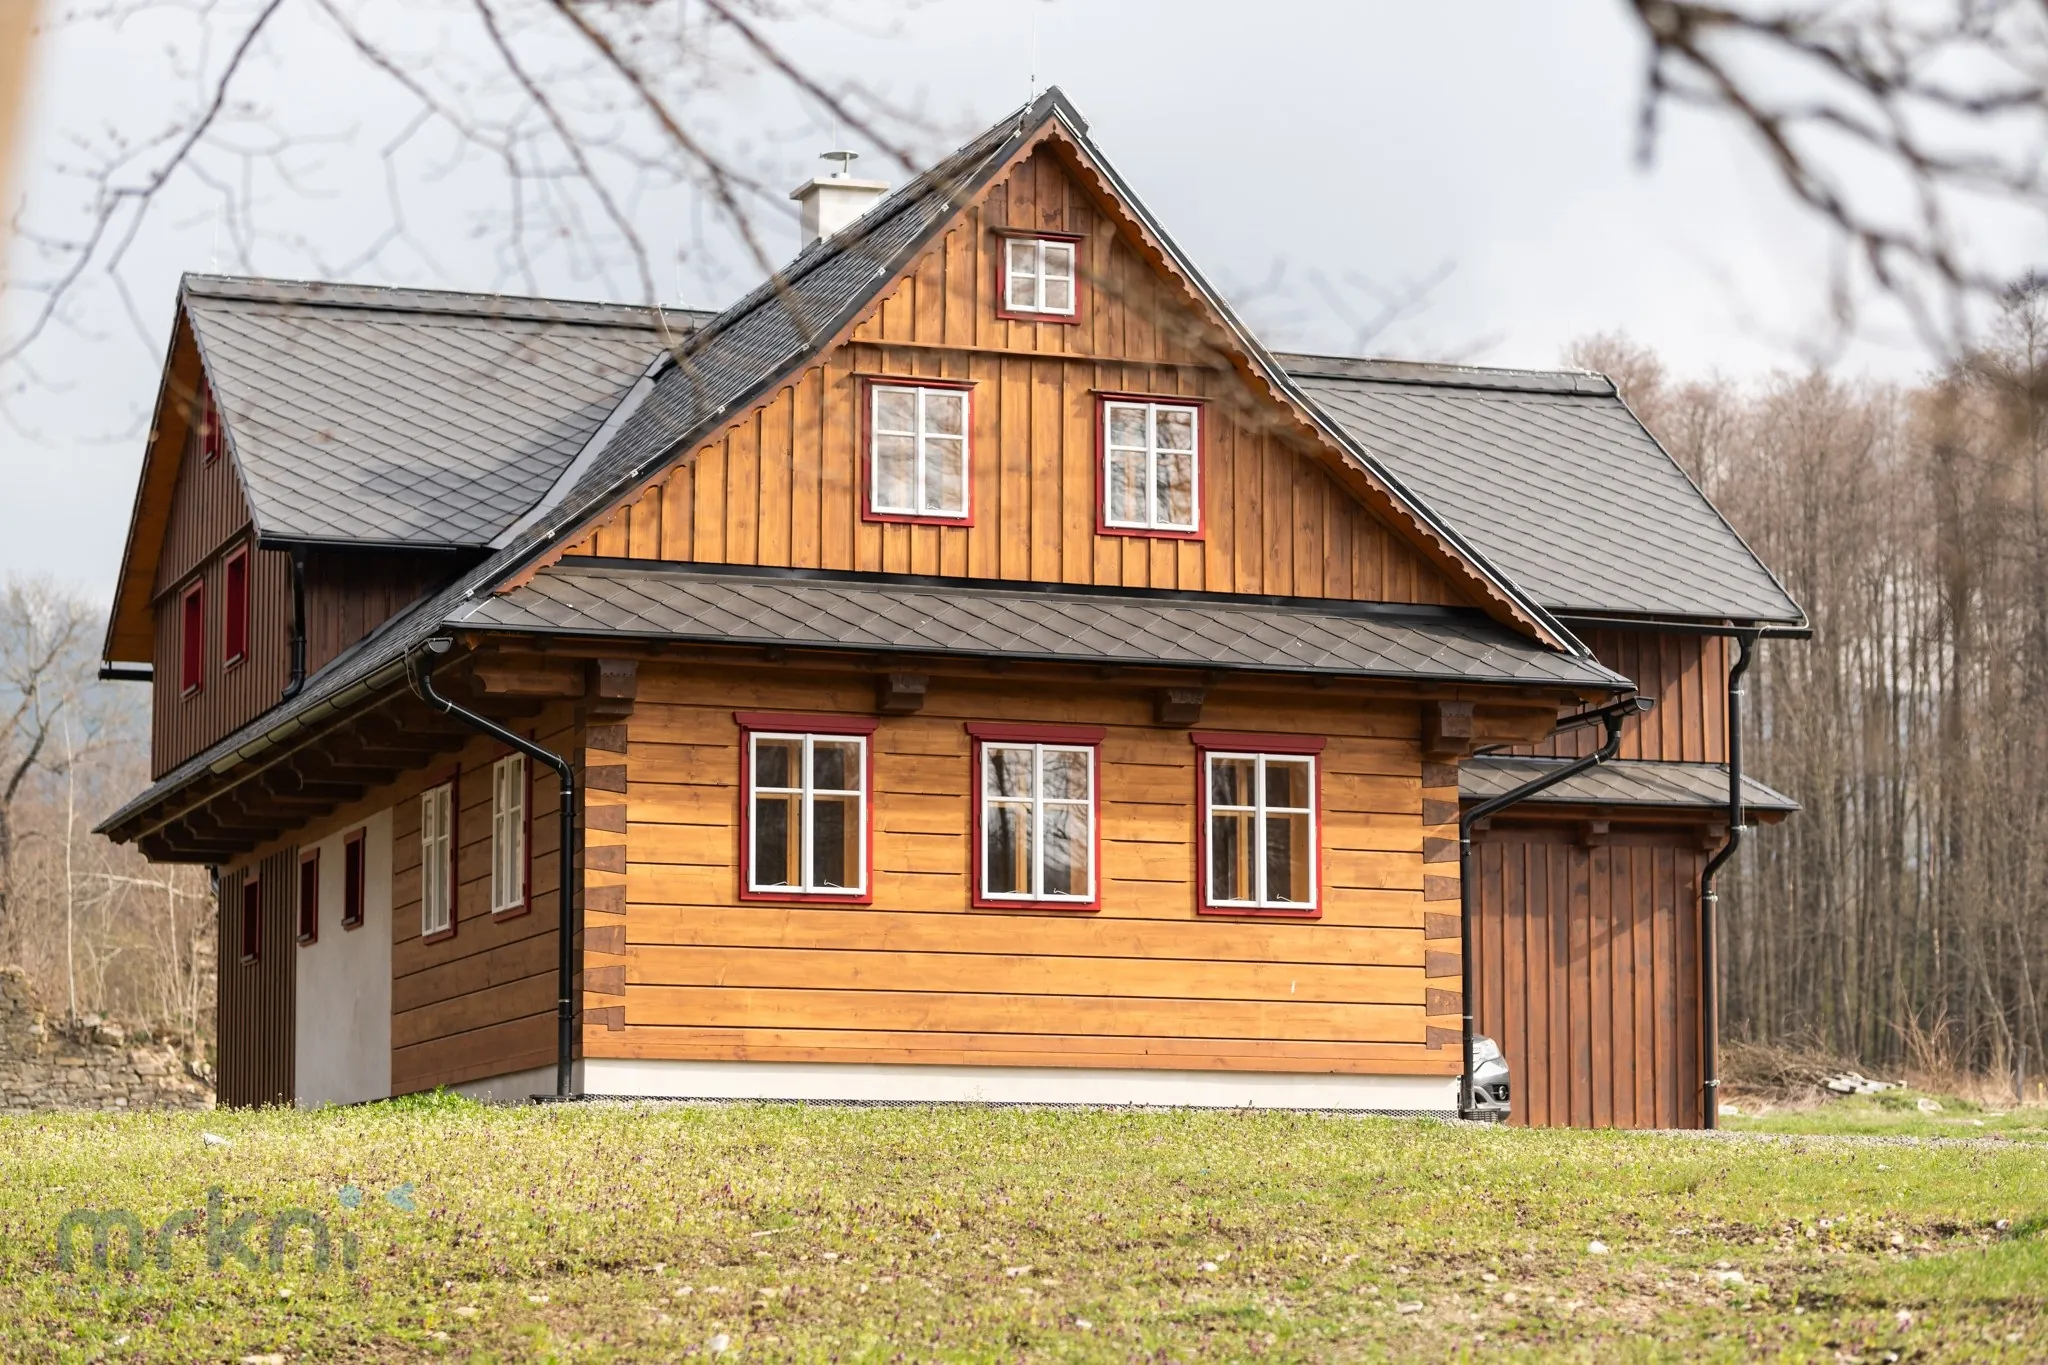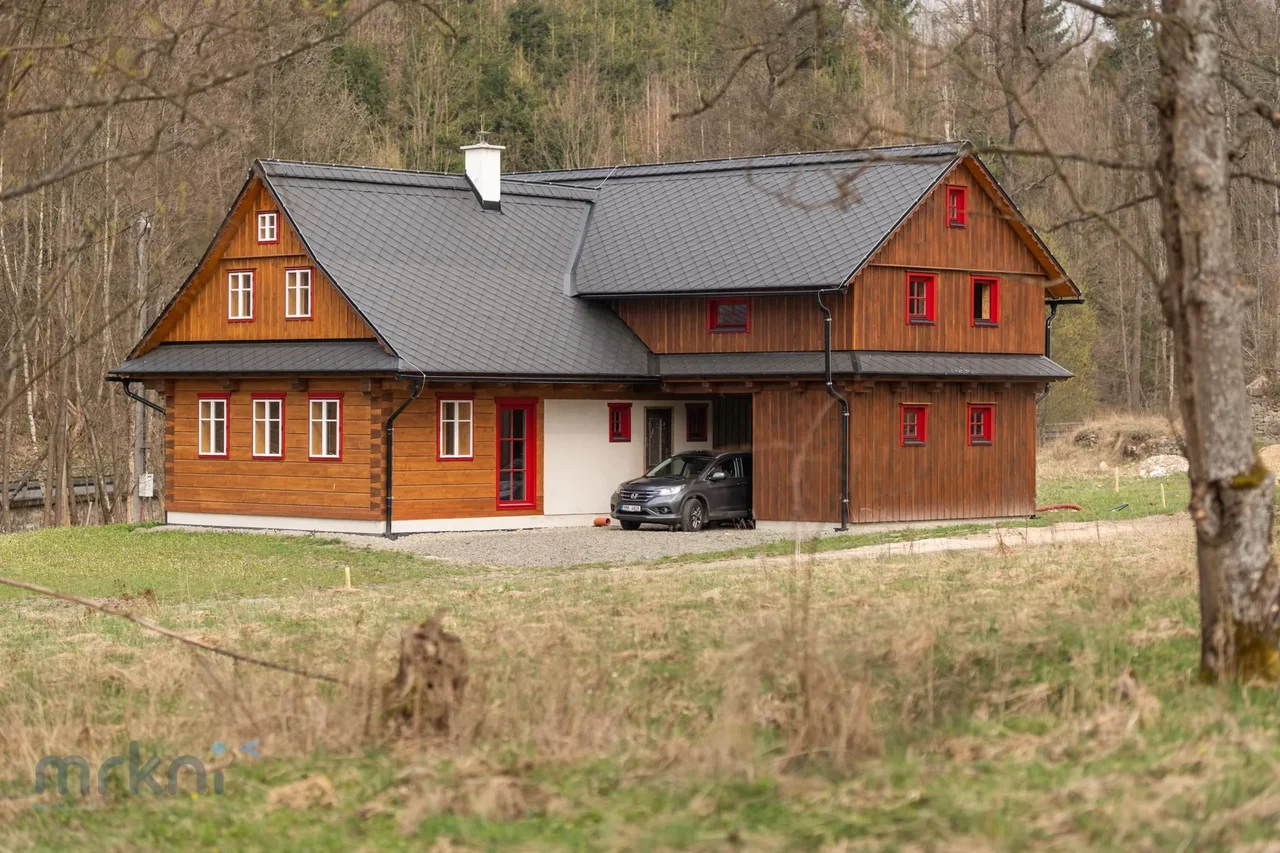
Sazby investičních hypoték se v dubnu 2026 pohybují mezi 4,3 a 6,3 % p.a. a banky stále uvolňují peníze v režimu postupného čerpání podle stavebního deníku. Pro koupi a dostavbu dřevostavby v Malé Moravě to znamená jediné: vlastní zdroje na úrovni 30 % ceny stačí, zbytek pokryje banka.
Jak investiční hypotéka u dřevostavby funguje
Investiční hypotéka je úvěr určený na pořízení nemovitosti, kterou plánujete primárně pronajímat, využívat jako rekreační objekt nebo jako druhý domov. U dřevostaveb funguje stejně jako u klasické zděné stavby, jen s jedním klíčovým rozdílem: banky pečlivěji zkoumají projektovou dokumentaci a realizační firmu. Dřevotes (30+ let praxe, 180+ realizovaných dřevostaveb) je pro banky známý partner, takže schvalování bývá rychlejší než u menších stavitelů.
Tři čísla, která musíte znát
- LTV maximálně 70 %: banka půjčí maximálně 70 % odhadní ceny dokončené dřevostavby. U větší dřevostavby (10,49 mil. Kč) je strop 7 343 000 Kč, u menší dřevostavby (8,49 mil. Kč) potom 5 943 000 Kč.
- Sazba 4,3–6,3 % p.a.: orientační rozpětí napříč bankami v dubnu 2026. Konkrétní sazba závisí na LTV, fixaci a na tom, zda klient přesune do banky další produkty (běžný účet, pojištění).
- Splatnost až 30 let: standard pro hypotéky tohoto typu. Měsíční splátka se odvíjí od sazby a splatnosti; orientačně 35 000–45 000 Kč u větších dřevostaveb.
Postupné čerpání, proč je to fér
Hypotéka se nečerpá najednou, ale po tranších podle reálného postupu výstavby. Tento režim chrání obě strany: banka neuvolní peníze za něco, co ještě neexistuje, vy zase neplatíte úroky z celého úvěru od prvního dne. Modelově to vypadá takto:
- Akontace 30 % (asi 3 147 000 Kč u větší dřevostavby nebo 2 547 000 Kč u menší): uhradíte z vlastních zdrojů a pokryje koupi pozemku + zahájení stavby.
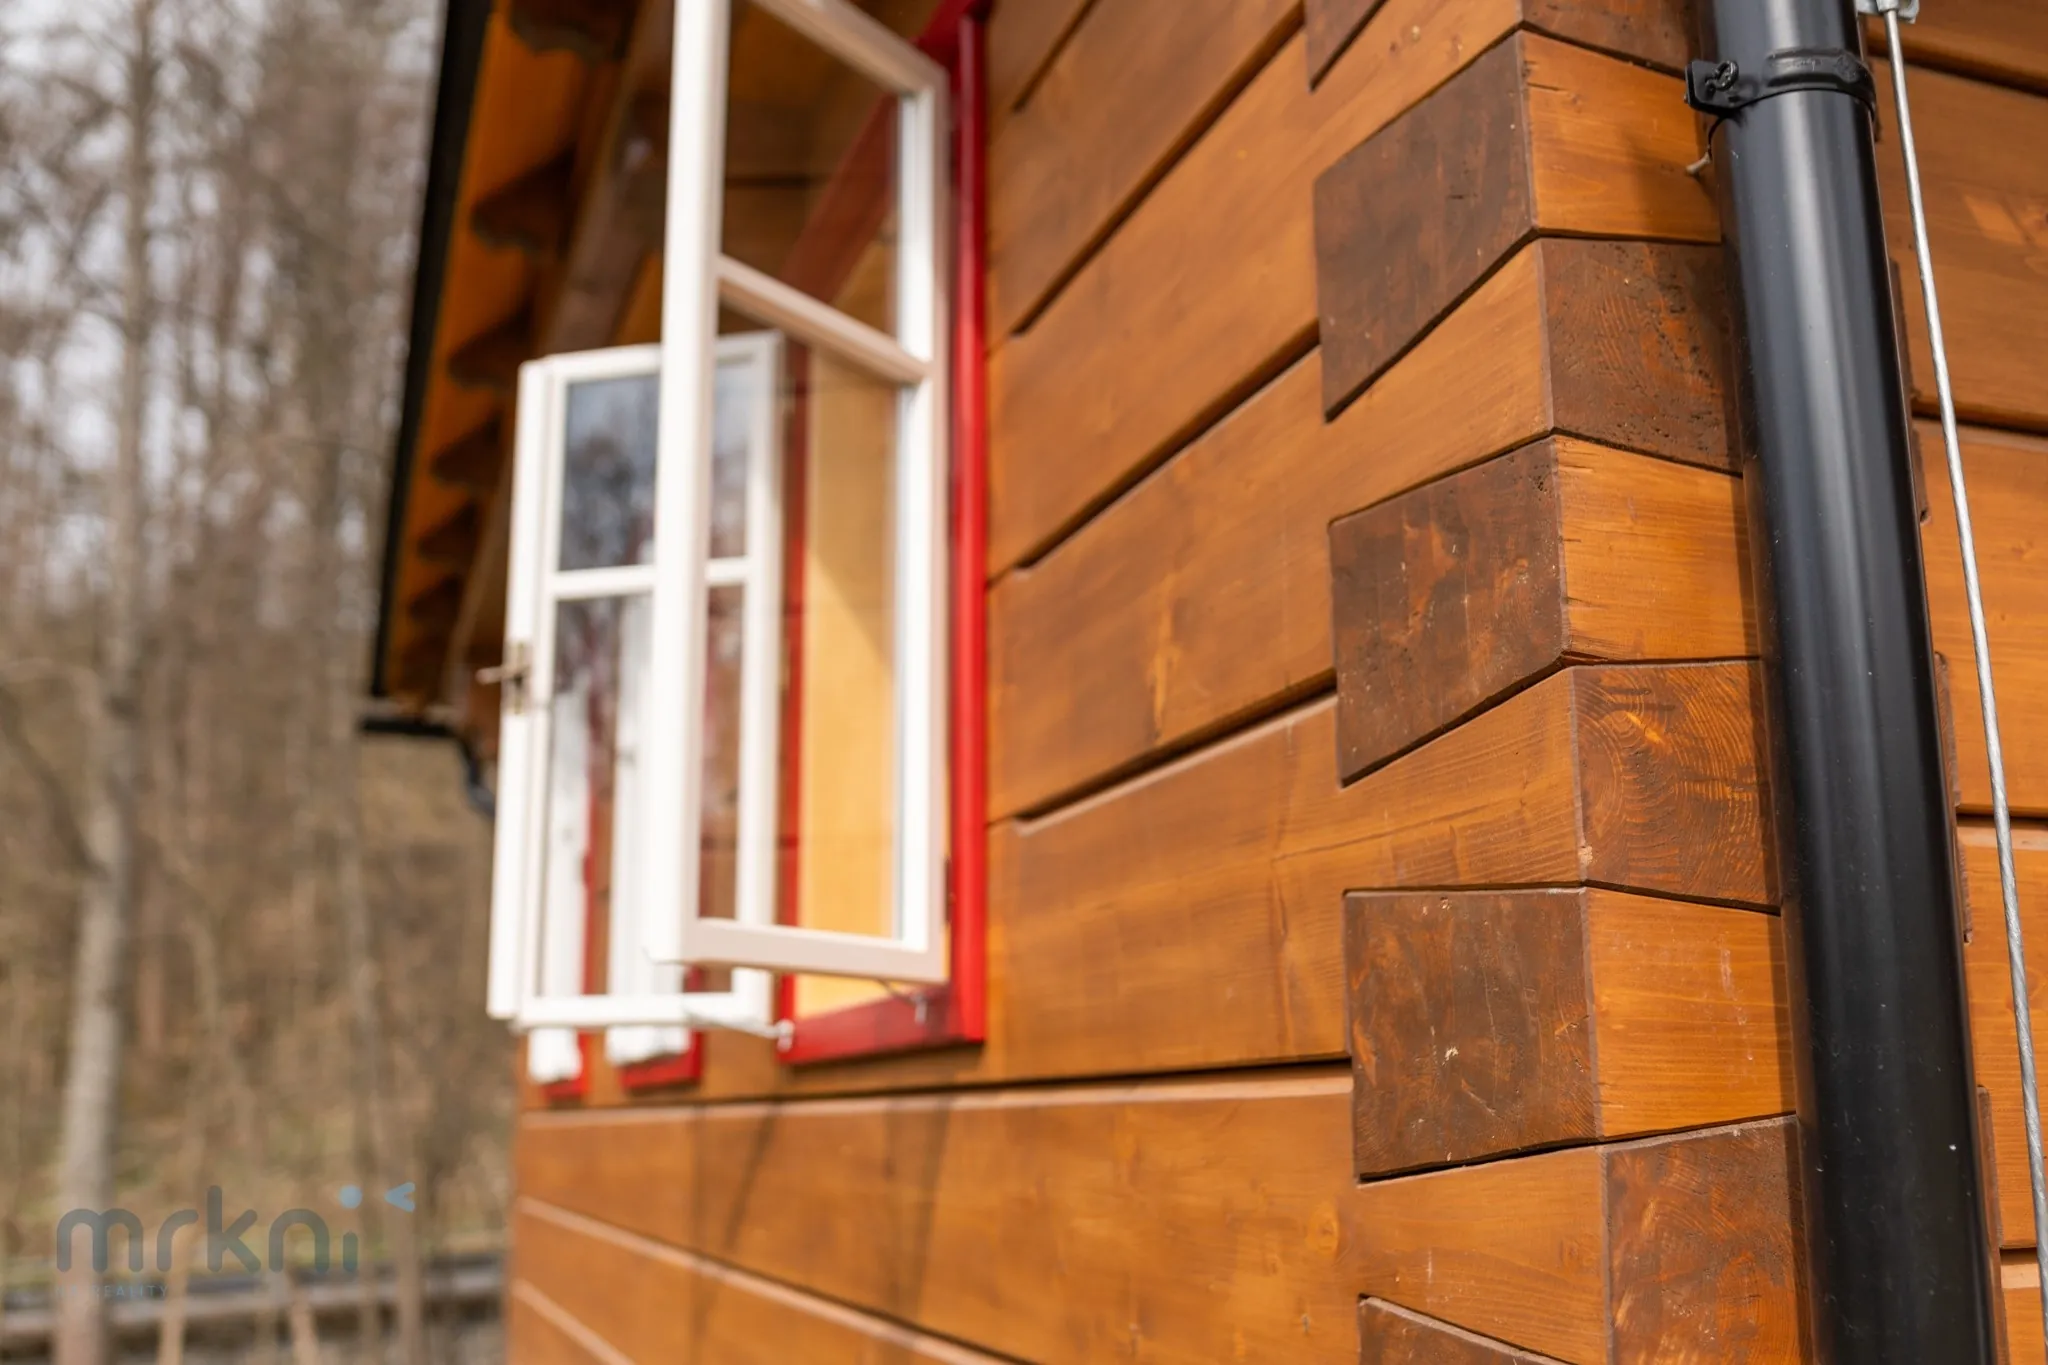
- 1. tranše: po dokončení obvodové konstrukce z lepených trámů.
- 2. tranše: po osazení dřevěných oken a dveří + střechy.
- 3. tranše: po dokončení uzavřené hrubé stavby (rozvody, studna, ČOV).
- Dočerpání: po kolaudaci nebo dokončení vnitřních prací (u varianty na klíč).
Po dočerpání začíná plná anuitní splátka. Dokud čerpáte postupně, platíte jen úroky z reálně vyčerpané částky, takže průměrně tak měsíční náklad během stavby výrazně nižší než po dočerpání.
Konkrétní kalkulaci pro vaši situaci si můžete domluvit s hypotečním konzultantem Filipem Schwarzerem, který s námi spolupracuje. Vidí nabídky napříč bankami a najde tu, která sedí na váš příjem a volné cashflow. Detaily najdete na stránce Financování.
Co banka chce vidět
Než vám banka peníze schválí, projde:
- Doklady totožnosti a potvrzení o příjmech (zaměstnanec → mzdové potvrzení, OSVČ → daňová přiznání za poslední 2 roky).
- Výpis z BRKI/NRKI (nahlédnutí do úvěrového registru, bez aktivních pohledávek).
- Doložení vlastních zdrojů (výpisy z účtu, případně potvrzení o darování).
- Položkový rozpočet stavby + projektovou dokumentaci (zařídí Dřevotes).
- List vlastnictví pozemku a stavební povolení (jsou v ceně dřevostavby).
Při kompletních podkladech bývá schválení otázkou 2–4 týdnů. Pak už jen čekáte na jednotlivé tranše podle postupu výstavby.
Jak na to prakticky
Standardní cesta vypadá takto:
- Vyberete si pozemek v areálu a k němu velikost dřevostavby: větší 5+kk, nebo menší 4+kk.
- Domluvíme prohlídku a rezervaci pozemku.
- S Filipem Schwarzerem srovnáme nabídky bank na míru.
- Podáme žádost, banka vydá závazné stanovisko.
- Podepíšeme úvěrovou smlouvu, uhradíte akontaci, startuje výstavba.
"Postupné čerpání je u dřevostaveb nesmysl jenom na první pohled. Jakmile pochopíte, jak to funguje, dává mnohem víc smyslu než klasická hypotéka, platíte úroky postupně, ne hned z celé částky." Filipp Schwarzer, hypoteční konzultant
Pokud zvažujete koupi dřevostavby a potřebujete si propočítat, jestli vám hypotéka projde, ozvěte se mi přímo na +420 777 789 448. První kalkulaci uděláme zdarma a během 30 minut budete vědět, jestli má smysl podávat žádost.